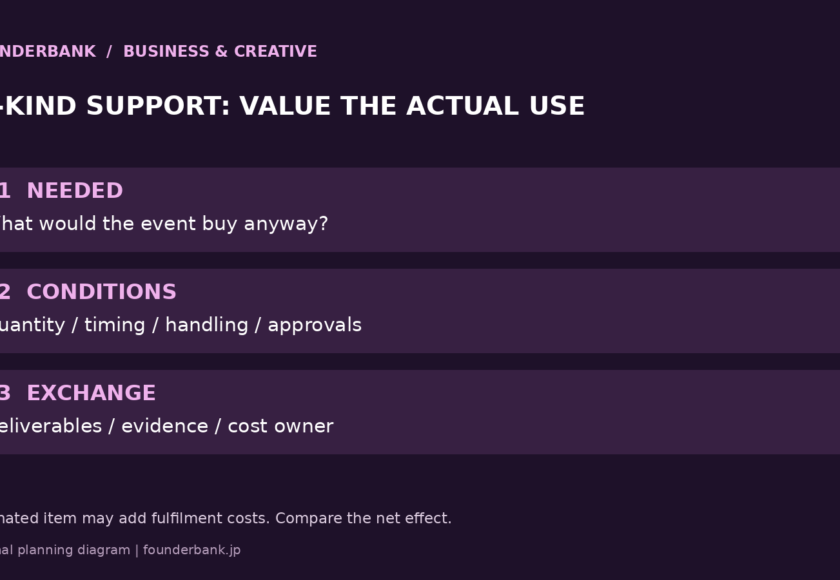
「定価100万円分の商品を提供できます」。魅力的な提案ですが、元々購入する予定がなかった商品なら、企画の経費が100万円減るわけではありません。配布、搬入、保管、余剰品の対応で追加費用が出ることもあります。
現物協賛は、現金の額へ無理に置き換えるより、企画でどう使い、双方が何を得るかを決める方が具体的です。以下はFounderBankが提案する検討用の整理方法で、税務・会計上の評価方法を示すものではありません。
支援内容を3つに分ける
| 区分 | 例 | 主催者にとっての価値 |
|---|---|---|
| 予定費用を置き換える | 使う予定の機材・会場設備の提供 | 実際に不要になる支出 |
| 体験を追加する | 来場者へのサンプル・体験ブース | 体験価値と運用費の差 |
| 新しい負担も発生する | 大型物品・大量の商品 | 搬入・保管・配布・返送を含む評価 |
同じ商品でも使い方次第です。ファンが喜び、スポンサーが対象顧客へ届けられ、スタッフが無理なく扱えるなら、現金換算だけでは捉えにくい価値もあります。反対に、協賛を受けるために企画の中心を変えるなら、参加者の体験まで見直す必要があります。
受け入れ前にそろえる条件表
| 確認項目 | 具体化する内容 |
|---|---|
| 提供物 | 品名、仕様、数量、代替可否 |
| 到着・回収 | 納品日時、搬入口、返却・余剰品の扱い |
| 運用 | 設置・配布・説明を担当する人 |
| 追加費用 | 物流、保管、電源、人員、廃棄等の負担 |
| 露出・対価 | ロゴ位置、紹介方法、配布対象、実施報告 |
| 承認 | IP・出演者・会場との整合、素材確認の期限 |
会場設備の提供なら、使用可能な時間、担当技術者、追加機材を確認します。商品提供なら、数量だけでなく、誰へどう渡すかを決めます。食品など個別の管理が必要な品目は、提供事業者と開催地の条件を確認します。
「投稿します」を、実施できる約束へ変える
協賛の対価としてSNS紹介を約束するなら、どの媒体で、どんな内容を、誰の確認後に出すのかを決めます。出演者個人の投稿やコメントを、本人・所属側との合意なしに含めないようにします。
報告も同じです。配布数、設置写真、実際の掲載URLなど、取得できる証跡を最初に選びます。取得していない視聴者属性や購買効果を、想像で成果報告に入れない運用にします。
金額だけでなく、企画への適合で判断する
比較するのは、名目額、予定支出の削減、追加の運用負担、参加者の体験、スポンサー側の目的です。ひとつの欄だけが高くても、他の欄が合わなければ、その支援を受ける前に条件を調整する余地があります。
協賛と共同企画・出資の違いは参画方法の判断表、提案に必要な情報はスポンサー企画書の整理も参照できます。
English: Value support by its actual use
The supplier’s list price is not automatically an equal reduction in event costs. Separate avoided purchases, added audience value and new handling costs. Define quantity, delivery, storage, staffing, returns and the owner of each cost.
Agree the deliverables and evidence the organizer can actually provide. Do not include a guest’s personal endorsement or post without agreement. This is a project-planning framework, not a tax or accounting valuation method.
FounderBankへのご相談
提供を検討している商品・設備、想定する対象ファン、双方の目的をお知らせください。 ファウンダーバンクは、声優・アニメ・ゲーム・グッズ・イベントを横断して企画の具体化をご相談いただけます。
Share the proposed product or facility support, target audience and each party’s objective.


この記事へのコメントはありません。